Investitionsabzugsbetrag § 7g EStG
IAB auflösen: Was die Rückgängigmachung kostet und wann Sie noch investieren können
Ein Investitionsabzugsbetrag ist ein Vorgriff auf eine Investition, die noch aussteht. Bleibt sie aus, fordert das Finanzamt die Steuer des Abzugsjahres samt Zinsen nach; wer vor dem Fristende investiert, behält den Vorteil.
3
Wirtschaftsjahre Investitionsfrist
§ 7g Abs. 3 S. 1 EStG
0,15 %
Nachzahlungszinsen je vollem Monat
§ 238 Abs. 1a AO
15
Monate bis zum Zinslaufbeginn
§ 233a Abs. 2 S. 1 AO
Wann endet Ihre Frist, und was kostet die Auflösung?
Abzugsjahr, Betrag und Grenzsteuersatz wählen: Das Ergebnis zeigt Fristende, Zinslaufbeginn und die Belastung, falls keine Investition mehr folgt.
Abzugsjahr des IAB
§ 7g Abs. 1: höchstens 200.000 € je Betrieb
Grenzsteuersatz im Abzugsjahr
Ergebnis
- Ende der Investitionsfrist
- 31. Dezember 2027
- Zinslauf beginnt
- 1. April 2026
- Nachzahlung (IAB × Steuersatz)
- 33.600 €
- Zinsbasis (auf volle 50 € abgerundet)
- 33.600 €
- Volle Zinsmonate bis zur Bekanntgabe
- 29
- Nachzahlungszinsen (0,15 % je Monat)
- 1.461 €
Die Investitionsfrist läuft noch. Wird bis zum Fristende geliefert und hinzugerechnet (§ 7g Abs. 2 S. 1 EStG), entstehen weder Nachzahlung noch Zinsen.
Modellrechnung ohne Solidaritätszuschlag und Kirchensteuer, Wirtschaftsjahr gleich Kalenderjahr, Nachzahlung mit dem Grenzsteuersatz geschätzt; Rundung nach § 238 Abs. 2 und § 239 Abs. 2 AO. Keine Steuerberatung.
Zwei Wege nach dem Abzugsjahr
Nach dem Abzugsjahr hat ein Investitionsabzugsbetrag nur zwei Ausgänge: Hinzurechnung durch eine Anschaffung oder Rückgängigmachung.
Weg A: Rückgängigmachung
Bleibt die Investition aus, streicht das Finanzamt den Abzug im Abzugsjahr selbst, auch bei bestandskräftigem Bescheid, und verzinst die Nachforderung nach § 233a AO. Die Rückgängigmachung trotz Investition, etwa nach der 90-Prozent-Regel des § 7g Abs. 4 EStG, behandelt unser Beitrag Investitionsabzugsbetrag rückgängig machen.
§ 7g Abs. 3 S. 1 bis 3 EStG; vorzeitige Auflösung auf Antrag: Rn. 29 des BMF-Schreibens vom 15.06.2022
Weg B: Anschaffung und Hinzurechnung
Wird vor dem Fristende ein begünstigtes Wirtschaftsgut geliefert, werden bis zu 50 Prozent der Anschaffungskosten hinzugerechnet, höchstens der offene Abzugsbetrag; die Anschaffungskosten dürfen um denselben Betrag sinken. Entscheidend ist die Lieferung, nicht die Bestellung: Kommt die Anlage erst im Folgejahr, ist die Frist verpasst.
§ 7g Abs. 2 S. 1 und 3 EStG; Anschaffung im Jahr der Lieferung: § 9a EStDV, § 39 Abs. 2 Nr. 1 AO
Erstgespräch
Vor dem Fristende investieren statt auflösen?
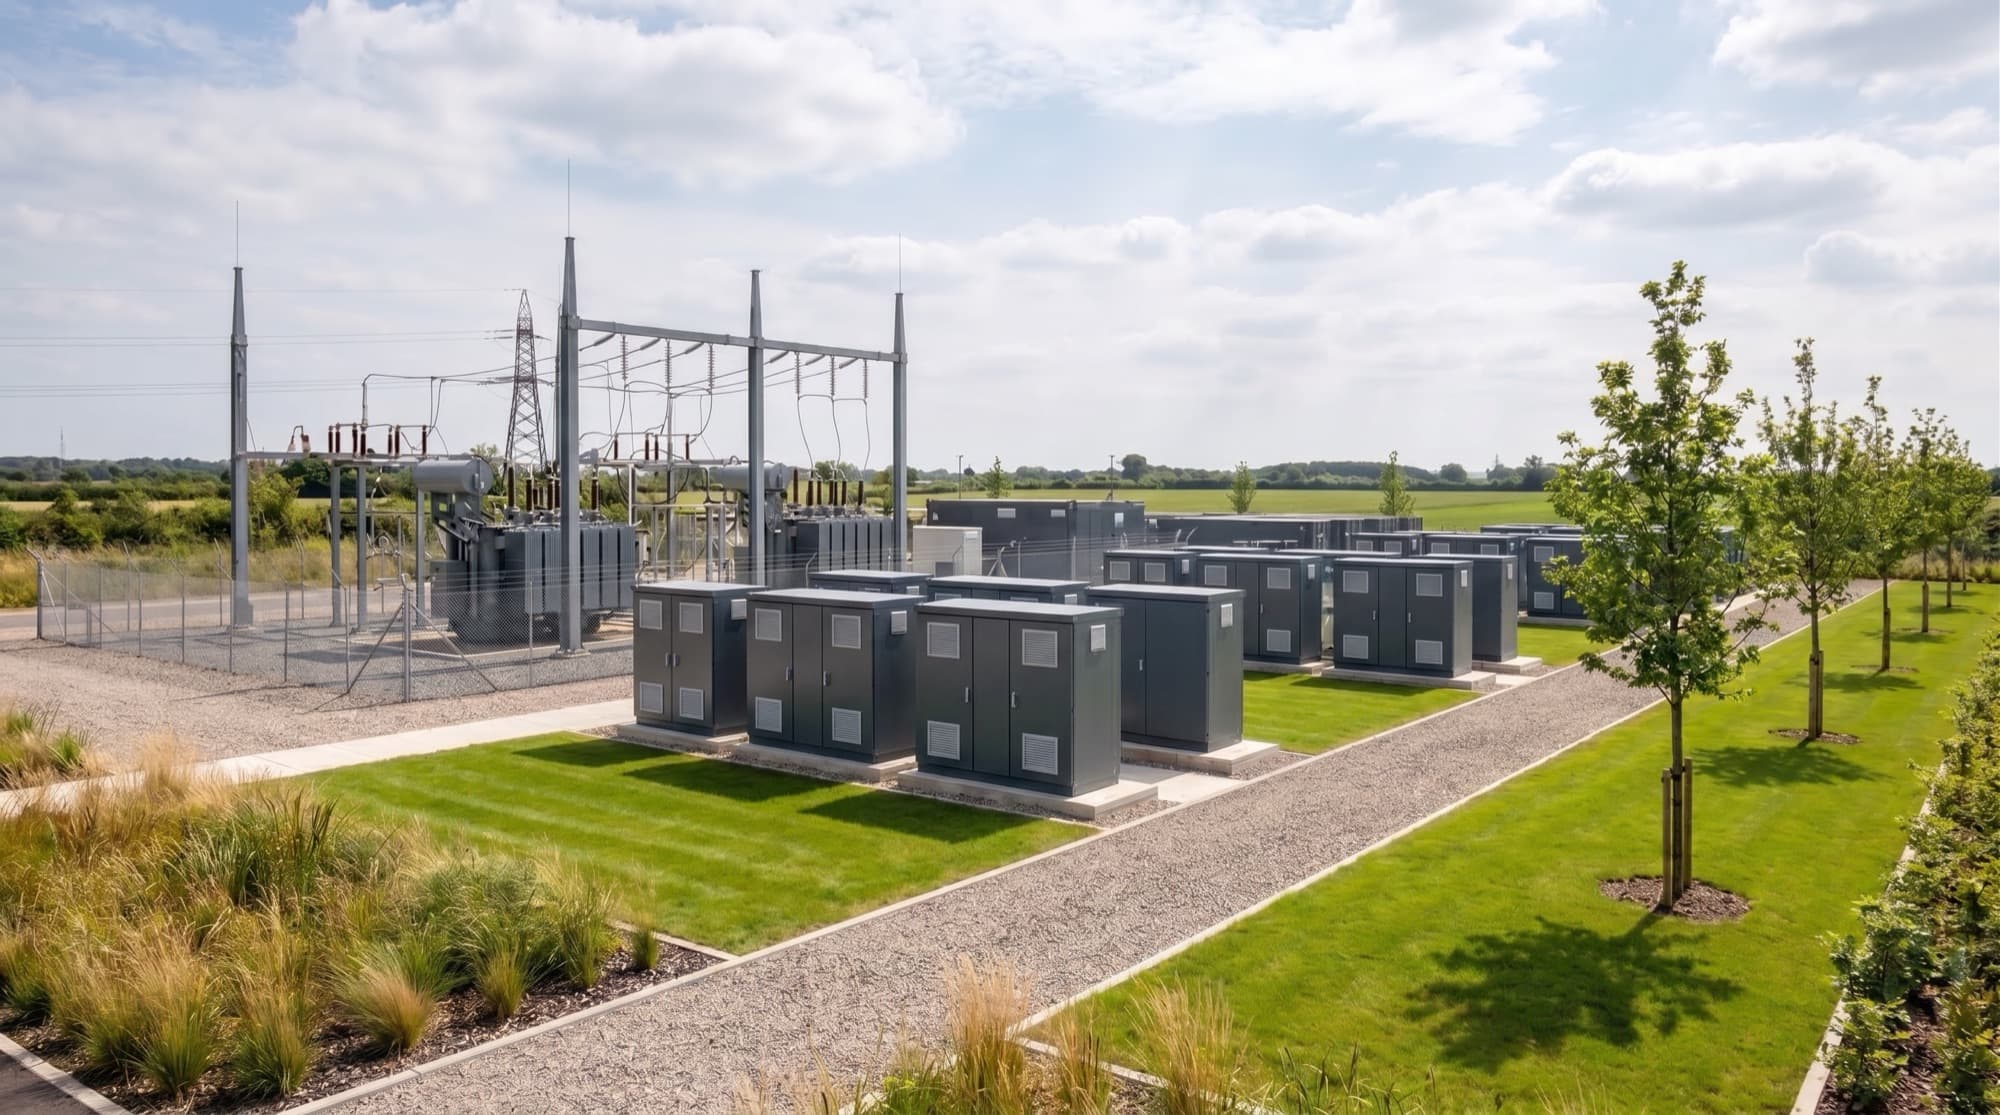
Copernica Partners vermittelt Direktinvestments in Photovoltaik-Parks und Batteriegroßspeicher; als bewegliche Wirtschaftsgüter können sie für die Hinzurechnung eines bestehenden Investitionsabzugsbetrags in Frage kommen. Im Erstgespräch klären wir, ob Liefertermin und Betriebsstruktur zu Ihrer Frist passen.

30 Minuten, kostenfrei und unverbindlich, mit Jakob Hubert
Kein Verkaufsgespräch. Passt es nicht zu Ihnen, sagen wir Ihnen das.
Wann beginnt der Zinslauf?
Vor dem Fristende: Der Zinslauf beginnt 15 Monate nach Ablauf des Abzugsjahres, und einen späteren Beginn schließt § 7g Abs. 3 S. 4 EStG aus; am Beispiel des Abzugsjahres 2023:
31. Dezember 2023
Abzugsjahr endet
Die Einkommensteuer 2023 entsteht mit Ablauf des Veranlagungszeitraums (§ 36 Abs. 1 EStG).
1. April 2025
Zinslauf beginnt
15 Monate nach Ablauf des Jahres 2023; ab hier zählt jeder volle Monat mit 0,15 Prozent (§ 233a Abs. 2 S. 1, § 238 Abs. 1a AO).
31. Dezember 2026
Investitionsfrist endet
Bis zum Ende des dritten Folgejahres muss das Wirtschaftsgut geliefert sein (§ 7g Abs. 3 S. 1 EStG).
Bekanntgabe des Änderungsbescheids
Zinslauf endet
Mit Wirksamwerden des geänderten Bescheids; angefangene Monate zählen nicht (§ 233a Abs. 2 S. 3, § 238 Abs. 1 S. 2 AO).
Was die Auflösung kostet
Drei Modellfälle mit der Rechnung des Werkzeugs, Zinsen bis zum angenommenen Bekanntgabemonat.
- 60.000 € aus 2023 (42 %)25.200 € Nachzahlung + 1.020 € Zinsen, 27 Monate bis Juli 202726.220 €
- 120.000 € aus 2024 (45 %)54.000 € Nachzahlung + 2.349 € Zinsen, 29 Monate bis September 202856.349 €
- 200.000 € aus 2025 (42 %)84.000 € Nachzahlung + 2.898 € Zinsen, 23 Monate bis März 202986.898 €
26.220 €
25.200 € Nachzahlung + 1.020 € Zinsen, 27 Monate bis Juli 2027
56.349 €
54.000 € Nachzahlung + 2.349 € Zinsen, 29 Monate bis September 2028
86.898 €
84.000 € Nachzahlung + 2.898 € Zinsen, 23 Monate bis März 2029
Orientierungsrechnung, keine Steuerberatung. Ob und in welcher Höhe ein Investitionsabzugsbetrag in Ihrer Situation zulässig ist, klärt Ihr Steuerberater.
Kann ich den IAB teilweise auflösen?
Ja: Rückgängig gemacht wird nur, „soweit" nicht hinzugerechnet wurde (§ 7g Abs. 3 S. 1 EStG), und Teilhinzurechnungen lässt Rn. 24 des BMF-Schreibens vom 15.06.2022 zu. Weil Abzug und Hinzurechnung je auf 50 Prozent der Kosten begrenzt sind (§ 7g Abs. 1 S. 1 und Abs. 2 S. 1 EStG), braucht ein Abzugsbetrag von 150.000 Euro eine Anschaffung von 300.000 Euro.
Modellbeispiel mit Anschaffungskosten von 200.000 Euro: Nachzahlung und Zinsen entstehen nur auf die 50.000 Euro; ein absehbar nicht benötigter Teil lässt sich auf Antrag vorzeitig auflösen (Rn. 29), der Zinslauf endet dann früher.
Häufige Fragen zur Auflösung eines Investitionsabzugsbetrags
Bis wann muss ich nach der Bildung eines IAB investiert haben?
Bis zum Ende des dritten Wirtschaftsjahres nach dem Abzugsjahr (§ 7g Abs. 3 S. 1 EStG); für einen Abzugsbetrag aus 2024 also bis zum 31. Dezember 2027. Die verlängerten Fristen der Abzugsjahre 2017 bis 2019 sind Ende 2023 ausgelaufen (§ 52 Abs. 16 S. 3 bis 5 EStG).
Was passiert mit dem IAB, wenn ich die Frist verstreichen lasse?
Er wird im Abzugsjahr rückgängig gemacht, das Finanzamt ändert den damaligen Bescheid auch nach Bestandskraft (§ 7g Abs. 3 S. 1 bis 3 EStG). Die Steuer auf den erhöhten Gewinn wird nachgefordert und nach § 233a AO verzinst.
Ab wann laufen die Zinsen bei der Rückgängigmachung?
15 Monate nach Ablauf des Abzugsjahres, also am 1. April des übernächsten Jahres (§ 233a Abs. 2 S. 1 AO), mit 0,15 Prozent je vollem Monat (§ 238 Abs. 1a AO). Ein späterer Beginn scheidet aus (§ 7g Abs. 3 S. 4 EStG); bei überwiegend land- und forstwirtschaftlichen Einkünften sind es 23 Monate (§ 233a Abs. 2 S. 2 AO).
Kann ich den IAB teilweise auflösen und den Rest nutzen?
Ja. Die Rückgängigmachung gilt nur, soweit keine Hinzurechnung erfolgt ist (§ 7g Abs. 3 S. 1 EStG), und Teilhinzurechnungen sind zulässig (Rn. 24 des BMF-Schreibens vom 15.06.2022). Nur der nicht verbrauchte Rest wird im Abzugsjahr nachversteuert.
Reicht eine Bestellung vor dem Fristende, oder muss die Anlage geliefert sein?
Die Anlage muss geliefert sein: Jahr der Anschaffung ist das Jahr der Lieferung (§ 9a EStDV), maßgeblich der Übergang der tatsächlichen Herrschaft (§ 39 Abs. 2 Nr. 1 AO). Eine Bestellung im Dezember hilft nicht, wenn erst im Januar geliefert wird.
Welche Wirtschaftsgüter kommen kurzfristig für einen bestehenden IAB in Frage?
Abnutzbare bewegliche Wirtschaftsgüter des Anlagevermögens mit mindestens 90 Prozent betrieblicher Nutzung bis zum Ende des Folgejahres (§ 7g Abs. 1 S. 1 und Abs. 4 S. 1 EStG, Rn. 41 des BMF-Schreibens vom 15.06.2022), darunter gewerblich betriebene Photovoltaik-Anlagen (Rn. 44) und Batteriespeicher. Kurzfristig zählt allein, ob die Lieferung vor dem Fristende gelingt.